Analizando noticia con IA…espere un momento
RESUMEN
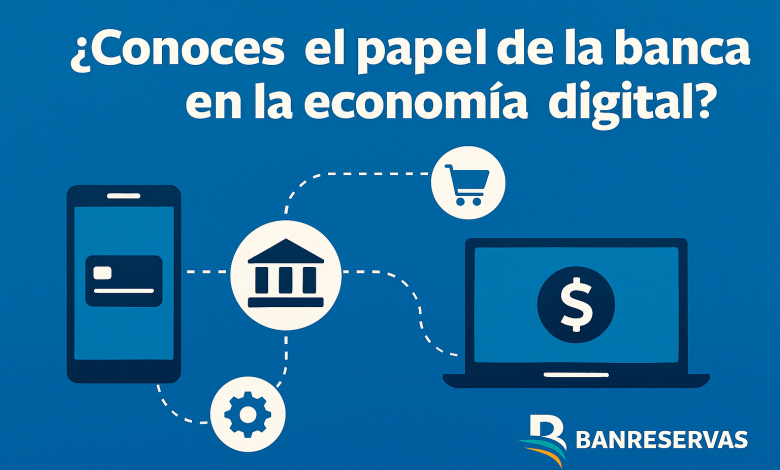
La economía digital transforma cómo las personas pagan, ahorran, invierten y hacen negocios. En ese entorno, la banca no solo custodia dinero: opera la infraestructura que hace posibles millones de transacciones seguras cada día.
Su labor impulsa la inclusión financiera y la formalización de pagos electrónicos. También protege a los usuarios frente a fraudes crecientes en canales digitales. Por eso, entender su papel ayuda a tomar mejores decisiones.
¿Qué es la economía digital y por qué importa a la banca?
La economía digital es el conjunto de actividades que usan datos, software, conectividad y dispositivos para crear y entregar valor. La banca digital ayuda a gestionar pagos, crédito y resguardo de valor con estándares de seguridad y cumplimiento.
Funciones esenciales de la banca en la economía digital
- Rieles de pago 24/7.Procesan transferencias, pagos con tarjeta, QR y recaudos en tiempo real o casi real, con monitoreo antifraude.
● Identidad y confianza. KYC/AML, validaciones biométricas y firma electrónica para abrir cuentas, autorizar operaciones y prevenir suplantaciones.
● Asignación de crédito. Analítica de riesgo, historiales y datos transaccionales para otorgar préstamos responsables a personas y negocios.
● Infraestructura abierta (APIs). Conexión con comercios, fintech y ERP para automatizar cobros, conciliaciones y pagos masivos.
● Ciberseguridad y continuidad. Centros de datos redundantes, cifrado y planes de contingencia que mantienen la operación estable.
● Educación e inclusión financiera. Programas de orientación para que más personas usen canales digitales con seguridad.
Beneficios para personas y negocios
- Comodidad y eficiencia: pagos y consultas desde el móvil, sin filas.
● Trazabilidad y control:estados de cuenta, alertas y límites personalizados.
● Mejor acceso a crédito: evaluación con más datos y plazos adecuados.
● Automatización empresarial: conciliaciones, nómina y cobros integrados.
● Menos efectivo: reduce costos y riesgos de manejo de dinero físico.
Riesgos habituales y cómo mitigarlos
- Smishing/Phishing:nunca comparta contraseñas ni códigos OTP; valide por canales oficiales.
● Suplantación por mensajería: desconfíe de “asesores” que pidan datos por WhatsApp/Telegram.
● Dispositivos desactualizados: mantenga sistema y app bancaria al día; active doble factor.
● Redes públicas inseguras: evite operar banca en wifi abierto; use datos móviles o VPN.
Plan práctico para adoptar banca digital (checklist)
Personas
- Descargue la app oficial y active biometría + 2FA.
● Configure alertas de movimientos.
● Use pagos electrónicos (QR/transferencias) y limite el efectivo.
● Concilie gastos con etiquetas o reportes mensuales.
Negocios
- Integre pagos en línea/QR y conciliación automática.
● Habilite cobros recurrentes y pagos masivos a proveedores.
● Conecte su ERP/contabilidad vía archivo o API.
● Defina perfiles y límites por usuario; revise logs y aprobaciones.
Herramientas y apoyo de Banreservas
Banreservas ofrece banca en línea y app móvil, pagos electrónicos, recaudos para comercios, transferencias, alertas de seguridad y orientación educativa.
Asimismo, cuenta con procesos de verificación y monitoreo que protegen al cliente y favorecen la adopción segura de la economía digital.
Preguntas frecuentes
¿La banca compite o colabora con las fintech?
Ambas cosas: compite en productos y colabora con APIs y acuerdos para ampliar servicios.
¿Los pagos digitales son más caros que el efectivo?
Suelen reducir costos totales (logística, manejo y pérdidas), especialmente en negocios con volumen.
¿La app del banco es segura?
Sí, si se usa la oficial, con actualizaciones, 2FA y buenas prácticas del usuario.