Analizando noticia con IA…espere un momento
RESUMEN
Santo Domingo.- La demografía empresarial de República Dominicana muestra un balance favorable en los últimos años, con una creación de empresas que supera ampliamente los cierres y un tejido productivo sostenido principalmente por las micro, pequeñas y medianas empresas, aunque persisten desafíos asociados a la informalidad, el costo del financiamiento y la supervivencia de los negocios de menor escala.
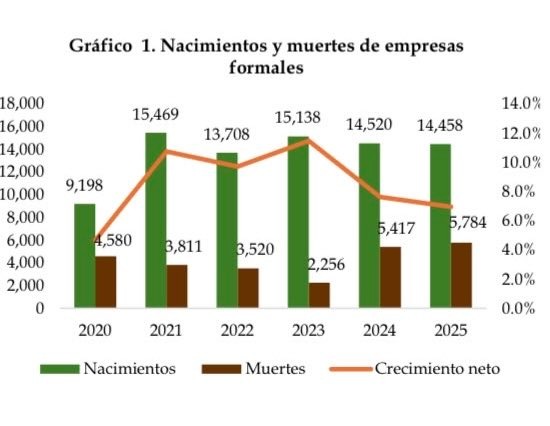
Datos de la Oficina Nacional de Estadística (ONE) establecen que entre 2020 y 2025 se incorporaron 67,353 nuevas empresas, mientras 25,368 salieron del mercado. En términos acumulados, durante ese período nacieron 2.6 empresas por cada una que dejó de operar, reflejando un crecimiento neto positivo del tejido empresarial dominicano.
El comportamiento cobra relevancia en un contexto regional marcado por una elevada rotación empresarial. Las Mipymes representan alrededor del 99 % de las empresas de América Latina, generan el 61 % del empleo formal y aportan aproximadamente una cuarta parte de la producción regional, de acuerdo con datos citados de la Comisión Económica para América Latina y el Caribe (Cepal).
Microempresas sostienen el dinamismo
El director ejecutivo del Consejo Nacional de Promoción y Apoyo a la Micro, Pequeña y Mediana Empresa (Promipyme), economista Fabricio Gómez Mazara, plantea que el análisis económico no debe concentrarse únicamente en cuántas empresas abren o cierran, sino en observar conjuntamente los nacimientos, las salidas y las tasas de supervivencia.
A su juicio, la demografía empresarial constituye una herramienta para medir el desempeño económico, anticipar tendencias sectoriales, analizar el comportamiento del empleo y proporcionar información relevante para inversionistas y emprendedores al momento de evaluar riesgos y oportunidades.
Los datos muestran que entre 2020 y 2025 los nacimientos de empresas formales se mantuvieron alrededor de 14,000 unidades anuales, exceptuando 2020 por el impacto de la pandemia. Los cierres disminuyeron hasta 2023, pero volvieron a incrementarse durante 2024 y 2025.
Pese a ese repunte, Gómez Mazara señala que la tasa neta de crecimiento empresarial permaneció positiva durante todo el período, impulsada especialmente por las microempresas, que representaban 80.6 % del tejido empresarial formal al cierre de 2025.
Para el economista, ese desempeño guarda relación con la evolución que han mostrado desde 2021 variables como el producto interno bruto, el empleo, la inversión extranjera y la reducción de la pobreza.
Mipymes aportan 32 % del PIB y 3.05 millones de empleos
El peso económico del sector trasciende el número de establecimientos. El informe sobre financiamiento a las Mipymes de la Superintendencia de Bancos atribuye a estas empresas un valor agregado equivalente al 32 % del producto interno bruto (PIB).
Además, las Mipymes generaron 3.05 millones de puestos de trabajo durante 2022-2023, equivalentes al 61.6 % del empleo total, consolidándose como uno de los principales soportes del mercado laboral dominicano.
Sin embargo, existe una importante brecha estructural. La Encuesta Nacional de las Micro, Pequeñas y Medianas Empresas 2022-2023 identificó 404,034 unidades empresariales, equivalentes al 85.9 % del tejido empresarial, pero apenas 14.8 % figuraba como formal, frente a un 85.2 % clasificado como informal.
Esa elevada informalidad representa uno de los principales retos para elevar la productividad, ampliar el acceso al crédito formal y fortalecer la capacidad de crecimiento y permanencia de las unidades productivas.
Crédito a Mipymes alcanza RD$576,837 millones
El financiamiento aparece como otra variable determinante. A abril de 2026, la cartera bancaria destinada a las Mipymes alcanzó RD$576,837 millones, tras registrar un crecimiento interanual de 9.1 %. Los recursos se concentran principalmente en comercio, construcción, actividades inmobiliarias, turismo, electricidad, industria y manufactura.
Las Mipymes concentraban el 23.7 % del saldo adeudado de todo el sistema financiero y el 44.2 % de la cartera comercial privada. Además, representaban el 77 % de los créditos comerciales destinados al sector privado en el período analizado.
Los bancos Popular, de Reservas y BHD concentraban conjuntamente RD$405,085 millones, equivalentes al 70.2 % de la cartera de financiamiento dirigida a este segmento empresarial.
Aunque el saldo financiado aumentó, el número de créditos mostró una desaceleración. A abril de 2026 se contabilizaban 565,236 créditos, un crecimiento interanual de apenas 1.1 %, frente al 12.8 % registrado el año anterior. Al mismo tiempo, la deuda promedio por crédito aumentó 8 %, hasta RD$1,020,523.
Tasas de interés presionan supervivencia empresarial
Uno de los puntos centrales del análisis de Gómez Mazara es el repunte de la mortalidad empresarial registrado desde 2024.
El director ejecutivo de Promipyme vincula este comportamiento con el endurecimiento de las condiciones financieras y el incremento de las tasas de interés activas, cuyo efecto tiende a ser mayor sobre empresas pequeñas y microempresas.
Según explica, tasas más elevadas aumentan el costo del capital, reducen el retorno esperado de las inversiones y elevan el nivel de rentabilidad necesario para mantener una empresa operando. Paralelamente, las empresas pequeñas suelen depender en mayor medida del financiamiento externo, por lo que el encarecimiento o la restricción del crédito puede generar problemas de liquidez y acelerar el cierre de negocios.
Desde esta perspectiva, el reto económico no consiste únicamente en estimular la creación de nuevas empresas, sino en generar las condiciones para que sobrevivan, se capitalicen y puedan crecer.
Promipyme expandió cartera casi RD$3,000 millones
En medio de las condiciones restrictivas de 2024 y 2025, Promipyme incrementó su cartera de crédito en casi RD$3,000 millones, equivalente a una expansión de 30.6 %.
Gómez Mazara sostiene que, aunque la participación de Promipyme dentro del sistema financiero es relativamente pequeña, su importancia puede aumentar durante períodos de restricción crediticia debido a su capacidad de desempeñar una función contracíclica.
“Cuando la banca múltiple incrementa el costo del crédito comercial, las tasas subsidiadas de una institución como Promipyme pueden actuar como un estabilizador”, explicó el funcionario.
El mecanismo económico consiste en reducir las restricciones de liquidez de las pequeñas empresas, preservar su capital de trabajo y evitar que dificultades financieras transitorias terminen convirtiéndose en insolvencia y cierre definitivo.
Abinader apuesta por reducir presión sobre las Mipymes
El presidente Luis Abinader también ha colocado a las Mipymes entre los componentes de su política económica. Dentro del Plan Anticrisis, el mandatario ha planteado medidas dirigidas a proteger el dinamismo económico y reducir cargas sobre las empresas de menor tamaño.
Entre ellas figura la eliminación del anticipo para las Mipymes a partir de enero, junto con la flexibilización del esquema de pago para las pequeñas empresas, que pasaría de una frecuencia mensual a tres cuotas durante el año.
Otro componente es el acceso a las compras públicas. Según los datos citados, las Mipymes obtuvieron 44.7 % del monto total adjudicado por el Estado, equivalente a aproximadamente RD$123,000 millones destinados a pequeños negocios.
El desafío: que las empresas no solo nazcan, sino que sobrevivan
El panorama dominicano refleja, por tanto, dos realidades simultáneas: una economía que mantiene un saldo positivo en creación empresarial y un segmento de Mipymes con fuerte incidencia en el PIB y el empleo, pero también empresas pequeñas altamente sensibles al costo del dinero, la informalidad y las restricciones de liquidez.
Para Gómez Mazara, una economía empresarialmente dinámica no debe medirse simplemente por el número de negocios que nacen o desaparecen, sino por su capacidad para mantener una creación de unidades productivas superior a las salidas y facilitar que las nuevas empresas sobrevivan y crezcan.
“Los datos muestran un tejido empresarial con capacidad de renovación, sustentado principalmente en las microempresas”, sostiene el economista.
En ese escenario, el financiamiento dirigido a las Mipymes adquiere una dimensión que va más allá de la inclusión financiera: se convierte en un instrumento económico para preservar empresas, empleos, capital de trabajo y capacidad productiva durante las fases más restrictivas del ciclo económico.